

La economía mundial enfrenta una amenaza que podría convertirse en una nueva crisis financiera internacional. Esta vez, el peligro no proviene principalmente de los bancos ni del mercado inmobiliario, sino de los bonos emitidos por los propios gobiernos para financiar sus gastos.
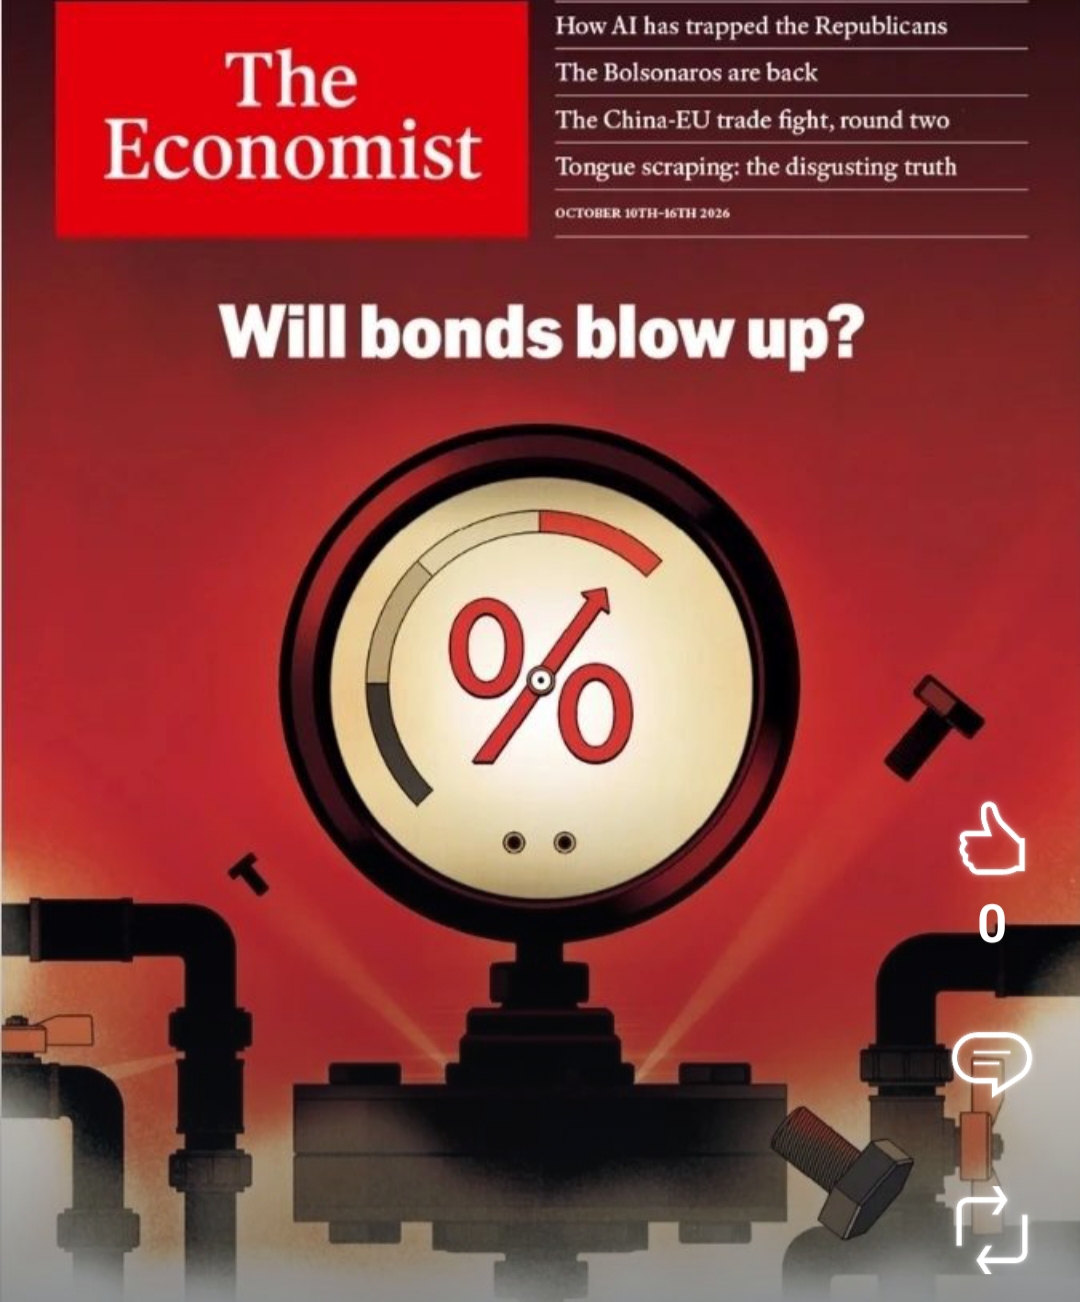
La revista británica The Economist dedica la portada de su edición del 10 al 16 de octubre de 2026 a una inquietante pregunta: Will bonds blow up? (¿Estallarán los bonos?), advirtiendo que el creciente endeudamiento de las economías desarrolladas, combinado con el aumento de las tasas de interés, podría desencadenar una crisis de deuda soberana.
El análisis sostiene que los países ricos se han acostumbrado durante décadas a financiar sus déficits mediante préstamos relativamente baratos. Sin embargo, ese escenario está cambiando rápidamente.
Hace apenas cinco años, las tasas de interés eran tan reducidas que endeudarse parecía prácticamente gratuito. Actualmente, los inversionistas están exigiendo rentabilidades cada vez mayores para adquirir bonos gubernamentales, encareciendo el financiamiento de los Estados.
La advertencia adquiere especial relevancia porque las principales economías avanzadas mantienen niveles de deuda pública que, en relación con su producto interno bruto (PIB), prácticamente duplican los registrados a comienzos de siglo.
El problema: gobiernos cada vez más endeudados
Los bonos soberanos son instrumentos mediante los cuales los gobiernos obtienen financiamiento de inversionistas, comprometiéndose a devolver el capital y pagar intereses.
Durante años fueron considerados uno de los activos financieros más seguros, especialmente los emitidos por Estados Unidos, Alemania y Japón.
Pero cuando los inversionistas pierden confianza en la capacidad de un gobierno para controlar su deuda, comienzan a exigir mayores tasas de interés.
Esto genera un círculo potencialmente peligroso: cuanto más cuesta endeudarse, mayor es la proporción del presupuesto que debe destinarse al pago de intereses y menores son los recursos disponibles para financiar servicios públicos, infraestructura o programas sociales.
Según los cálculos recogidos por The Economist, incluso antes de la reciente ola de ventas de bonos, los gobiernos de las principales economías avanzadas estaban encaminados a destinar aproximadamente el 8% de sus ingresos fiscales al pago de intereses de su deuda neta durante 2026.
El envejecimiento de la población, las crecientes necesidades de gasto militar y las presiones sociales dificultan todavía más la posibilidad de reducir los déficits.
Estados Unidos: una deuda creciente y tasas en máximos de décadas
Estados Unidos ocupa un lugar central en esta preocupación.
El rendimiento de sus bonos del Tesoro a diez años ha superado recientemente el 5%, alcanzando niveles que no se observaban desde hace más de dos décadas.
El 9 de octubre, la rentabilidad de estos instrumentos se situaba alrededor del 5,23%, mientras que los bonos a treinta años alcanzaban aproximadamente el 5,61%.
Estas cifras reflejan el aumento del costo de financiamiento de la mayor economía del mundo.
El problema resulta especialmente significativo porque el déficit fiscal estadounidense ronda el 6% del PIB, un nivel que The Economist considera insostenible a largo plazo.
A diferencia de otros países, Estados Unidos conserva una ventaja decisiva: el dólar sigue siendo la principal moneda de reserva internacional.
Esto permite al Gobierno estadounidense financiarse en su propia moneda y mantener una demanda estructural por sus títulos de deuda.
Sin embargo, esa condición no elimina los riesgos asociados al crecimiento persistente del endeudamiento.
La inteligencia artificial también presiona las tasas
Uno de los aspectos más llamativos del análisis de The Economist es la relación que establece entre el auge de la inteligencia artificial y el encarecimiento del financiamiento mundial.
Las grandes compañías tecnológicas están destinando enormes recursos a construir centros de datos, adquirir procesadores y desarrollar infraestructura energética para sostener sus sistemas de inteligencia artificial.
Estas inversiones requieren cantidades extraordinarias de capital.
Como consecuencia, las empresas tecnológicas compiten con los gobiernos por los recursos disponibles en los mercados financieros.
La mayor demanda de financiamiento contribuye a elevar las tasas de interés, incluso en economías que muestran un crecimiento relativamente sólido.
Paradójicamente, una revolución tecnológica que promete aumentar la productividad también puede encarecer el endeudamiento público y privado.
La guerra en Medio Oriente agrava la situación
A las presiones fiscales se suma el impacto de la guerra en Medio Oriente sobre los mercados energéticos.
El encarecimiento del petróleo y otros combustibles está alimentando nuevas presiones inflacionarias, complicando las decisiones de los bancos centrales.
Cuando la inflación aumenta, las autoridades monetarias tienen menos espacio para reducir las tasas de interés y, en determinadas circunstancias, pueden verse obligadas a elevarlas.
Esto perjudica a los gobiernos altamente endeudados, que deben refinanciar sus obligaciones a costos superiores.
El problema también afecta a empresas y familias, debido a que las tasas de los bonos soberanos sirven como referencia para créditos hipotecarios, préstamos comerciales y otras operaciones financieras.
Por ello, una crisis de deuda pública podría extenderse rápidamente hacia el conjunto de la economía.
Francia: el eslabón más vulnerable de Europa
Aunque Estados Unidos concentra gran parte de la atención internacional, The Economist considera que los riesgos más inmediatos se encuentran en Europa.
En particular, identifica a Francia como uno de los países más expuestos a una crisis de confianza.
La economía francesa enfrenta dificultades para reducir su déficit fiscal, que podría alcanzar el 5,4% del PIB durante 2026, según las proyecciones citadas por la publicación.
La situación se agrava por la inestabilidad política y las dificultades del Parlamento para aprobar ajustes presupuestarios.
La revista calcula que, si Francia tuviera que refinanciar toda su deuda a las tasas actuales de sus bonos a cinco años, necesitaría un ajuste fiscal superior al 4% del PIB para estabilizar su endeudamiento, considerando el crecimiento económico vigente.
La magnitud de ese esfuerzo contrasta con las dificultades políticas para aprobar recortes mucho menores.
Los mercados financieros ya están reflejando esta preocupación.
La diferencia entre los intereses exigidos a los bonos franceses y alemanes a diez años llegó recientemente a aproximadamente 1,5 puntos porcentuales, uno de los niveles más elevados desde la crisis de deuda de la zona euro.
El temor es que una pérdida adicional de confianza provoque ventas masivas de bonos franceses y obligue a buscar mecanismos extraordinarios de apoyo financiero.
Italia, Reino Unido y Japón también bajo observación
Francia no es el único país vulnerable.
Italia mantiene una deuda pública neta cercana al 129% del PIB, lo que limita su capacidad de respuesta frente a un aumento persistente de las tasas.
El Reino Unido, por su parte, ya experimentó una crisis de confianza en su mercado de bonos durante 2022 y continúa enfrentando dificultades para contener el endeudamiento.
Japón presenta una situación diferente.
El rendimiento de sus bonos a diez años superó el 3% por primera vez desde 1996, pero el país conserva condiciones que, por ahora, le permiten absorber el aumento de los costos financieros.
Sin embargo, The Economist advierte que una eventual venta masiva de activos extranjeros por parte de inversionistas japoneses podría transmitir nuevas turbulencias a los mercados internacionales.
¿Podría repetirse una crisis como la de la deuda latinoamericana?
La revista recuerda que durante décadas predominó entre los banqueros la idea de que los Estados, a diferencia de las empresas, difícilmente podían quebrar.
Esa percepción cambió radicalmente durante la crisis de deuda latinoamericana de los años ochenta, cuando numerosos países dejaron de cumplir sus obligaciones financieras.
La comparación no significa que las principales economías desarrolladas estén al borde de una suspensión de pagos.
Sin embargo, pone de manifiesto que incluso los gobiernos considerados financieramente sólidos pueden enfrentar crisis cuando el endeudamiento crece más rápido que su capacidad para financiarlo.
El peligro no necesariamente consiste en una quiebra inmediata, sino en una combinación de inflación persistente, ajustes fiscales, bajo crecimiento y pérdida de confianza de los inversionistas.
¿Qué consecuencias podría tener para Chile?
Aunque el análisis de The Economist se concentra principalmente en las economías desarrolladas, una crisis internacional de bonos también tendría consecuencias para Chile.
El país depende de los mercados financieros internacionales para una parte de su financiamiento público y privado.
Si las tasas estadounidenses continúan aumentando, los inversionistas podrían exigir mayores rentabilidades para adquirir instrumentos de deuda de economías emergentes.
Esto podría traducirse en créditos más caros para empresas y consumidores, mayores costos de financiamiento fiscal y presiones sobre el tipo de cambio.
Un fortalecimiento del dólar también podría encarecer las importaciones denominadas en esa moneda, especialmente los combustibles.
Además, una desaceleración de la economía mundial podría afectar la demanda de cobre, principal producto de exportación chileno.
No obstante, estos efectos dependerían de la magnitud de las turbulencias internacionales, de las condiciones económicas locales y de la respuesta de los bancos centrales.
¿Está el mundo frente a una nueva crisis financiera?
La advertencia de The Economist no significa que una crisis mundial de deuda sea inevitable o que los gobiernos estén próximos a incumplir sus obligaciones.
El aumento de las rentabilidades también responde, en parte, a factores positivos, como el crecimiento económico y la expansión de las inversiones tecnológicas.
Sin embargo, la combinación de elevados niveles de deuda, déficits persistentes, inflación y tensiones geopolíticas configura un escenario de creciente vulnerabilidad.
La revista cuestiona especialmente la posibilidad de que los bancos centrales terminen financiando indirectamente a gobiernos que se resisten a ordenar sus cuentas públicas.
Una intervención de esa naturaleza podría debilitar la credibilidad de las políticas monetarias y aumentar las expectativas de inflación, provocando nuevas ventas de bonos.
El desafío para las autoridades consiste en recuperar la confianza de los inversionistas sin provocar ajustes tan severos que terminen debilitando el crecimiento económico.
La conclusión central del análisis es que los gobiernos ya no pueden dar por descontado el acceso permanente a financiamiento barato.
Durante años, la deuda permitió postergar decisiones fiscales difíciles. Ahora, los mercados comienzan a exigir respuestas.
La gran interrogante es si los países más endeudados conseguirán estabilizar sus finanzas antes de que una nueva crisis de confianza transforme las actuales turbulencias en una emergencia financiera internacional.
La entrada The Economist advierte sobre una posible crisis mundial de deuda: los bonos de los países ricos están bajo presión se publicó primero en El Periodista.


