

La caída de 10,4% real que acumuló el Fondo E entre enero y septiembre de 2026 -y que comenzó a recuperarse con el alza de 3,2% que registró el mismo fondo en octubre- ha dominado el debate técnico entre economistas que, con más antecedentes y algo más de análisis, sitúan el problema en el diseño de la regulación más que sobre las administradoras, también poniendo el foco en la forma de leer estos datos respecto a su efecto sobre las pensiones.
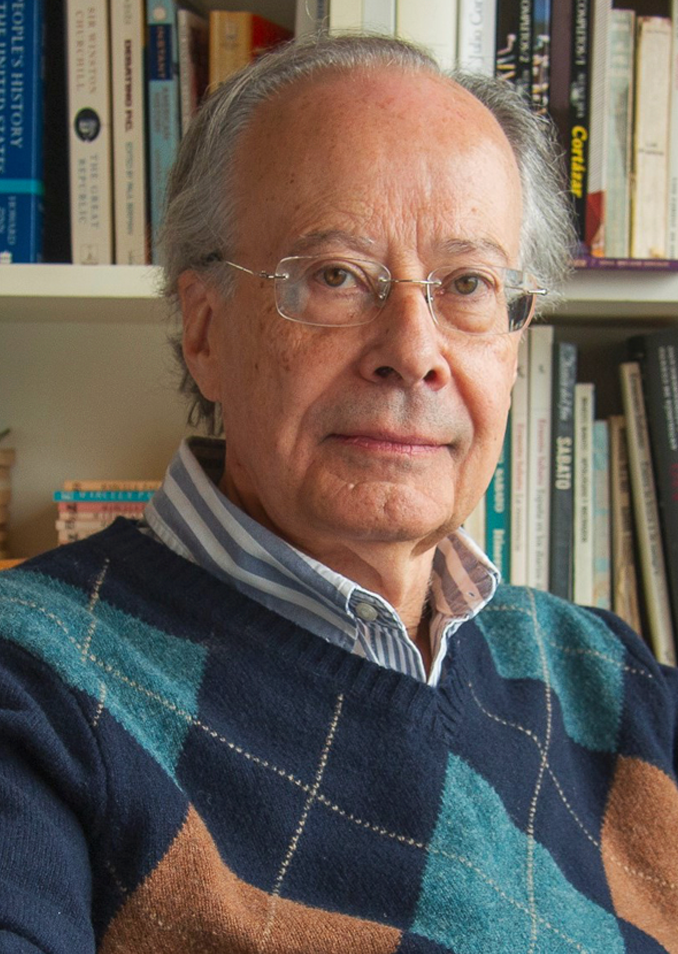 «Un error regulatorio, no un problema de las AFP»
Arturo Cifuentes, investigador principal de Clapes UC, ha dedicado al menos cinco estudios desde 2019 a cuestionar cómo se regula el riesgo de los multifondos. Su diagnóstico es que el regulador ha intentado controlar el riesgo con límites máximos por clase de activo, en lugar de usar una métrica de riesgo para el portafolio completo.
«Tener un portafolio de renta fija sin un límite de duración es un error básico», afirmó a Pulso en una de sus intervenciones. En esa entrevista fue directo al señalar que “el error es regulatorio y no un problema de las AFP”.
Cifuentes reconoce que la estrategia de inversión era adecuada pensando en la composición del Fondo E ya que consideró que era “legítimo” que las AFP hayan tratado de tomar una decisión que aumentara el rendimiento” al tiempo que protegía la pensión.
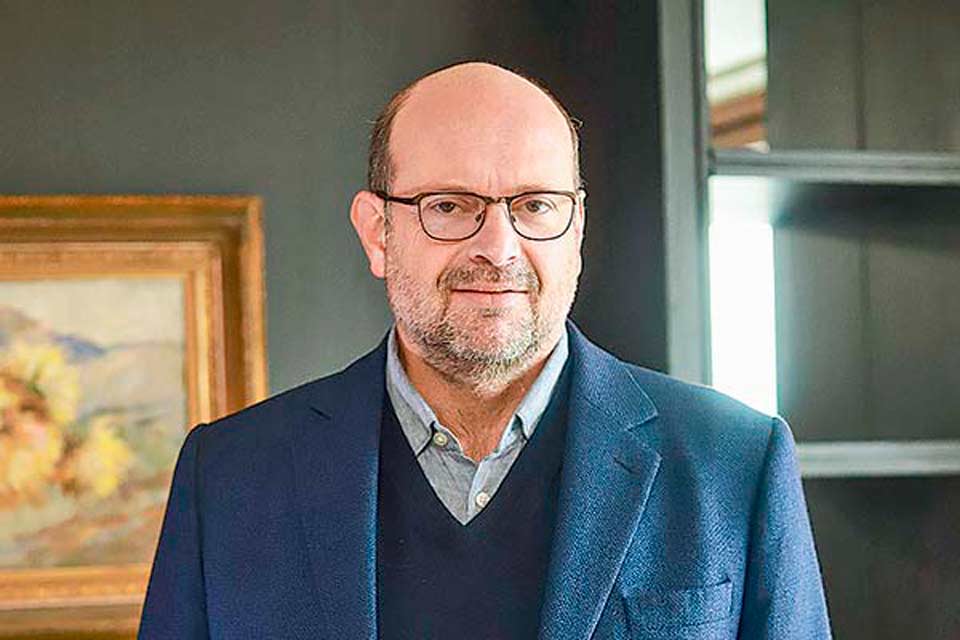 «Actuaron en el marco de lo que la ley les permitió»
Alejandro Ferreiro, exsuperintendente de AFP que encabezaba el organismo cuando nacieron los multifondos en 2002, considera que la volatilidad que ha visto el Fondo E en los últimos años es incompatible con su propósito. Pero al evaluar la conducta de las administradoras, pone el acento en el marco normativo.
“Antes de hacer un juicio categórico, habría que revisar, pero yo parto del supuesto de que las AFP no infringen ningún margen normativo, es decir, que actuaron dentro de sus atribuciones”, dijo en su momento a La Tercera. Luego, en Diario Financiero sostuvo que las AFP probablemente no actuaron infringiendo la ley.
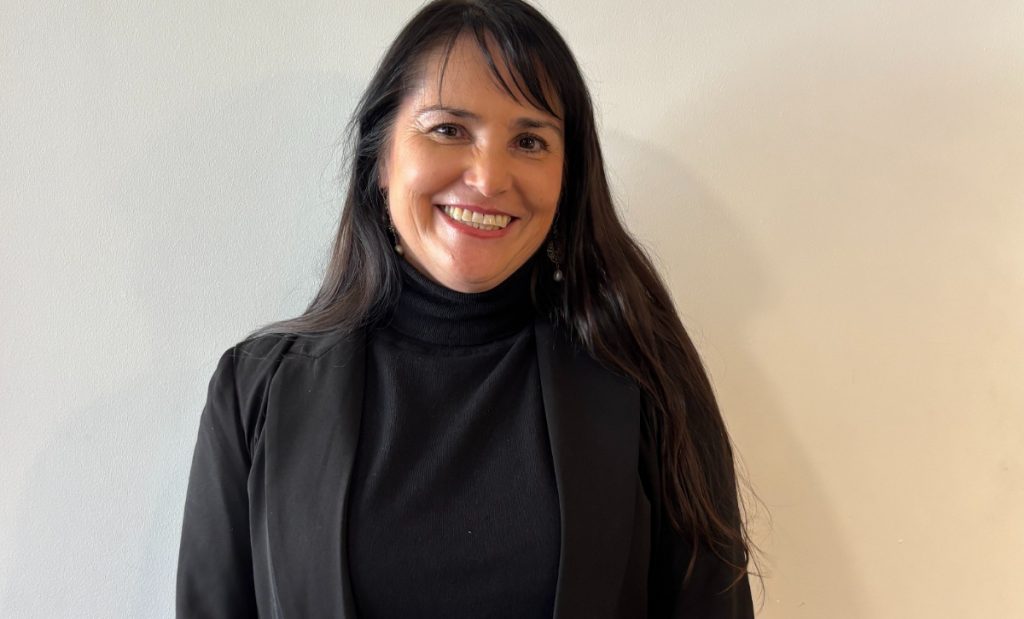 «Lo importante no es cuánto cae el fondo, sino cuánto cae la pensión»
La economista Michelle Labbé a su vez, propuso en Radio Agricultura cambiar el foco de la pregunta. A su juicio, lo relevante para quien se jubila no es cuánto cae el fondo, sino cuánto cae la pensión que se puede financiar con él.
Labbé explicó que la pensión depende de dos factores: el saldo acumulado y la tasa a la que se contrata la pensión. Cuando suben las tasas, el fondo cae, pero también sube la tasa de la renta vitalicia, de modo que con un saldo menor se puede obtener una pensión similar. Según su cálculo, desde el 1 de enero el valor cuota del fondo que más cayó bajó 5,27%, mientras que la pensión por renta vitalicia que se puede obtener con él fue sólo 1,8% menor
La economista recordó el caso inverso: en 2019, cuando bajaron las tasas, el Fondo E tuvo una rentabilidad cercana a 8% y nadie levantó alarmas, aunque quien se jubiló ese año obtuvo una pensión cerca de 20% menor que un año antes. Por eso calificó la discusión actual como una “polémica artificial”.
Labbé agregó dos precisiones. El Fondo E es voluntario: la ley asigna por defecto a quienes se acercan a la jubilación al Fondo D. Y los swaps de tasas sirvieron para alargar la duración del fondo hacia el horizonte de pago de las pensiones, que en promedio se extiende entre los 12 y los 17 años.
La entrada Economistas llevan el debate del Fondo E a la regulación y a la pensión final se publicó primero en El Periodista.


